聊聊 Wise 企业账户 90 天新规:对 Affiliate 有什么影响?
 Peter主理人 · · 阅读
Wise 企业账户
Hi,我是 Peter。
我算是 Wise 的老用户了,从它还叫 TransferWise 的年代一路用到现在,手上有两个企业账户,一个个人账户。
在我看来,它一直是对自由职业和跨境收款很友好的平台工具。
这次改动针对香港企业账号,把事情整理一下,顺便聊聊,我觉得企业账户该怎么配。
说明:本文是个人经验和公开信息的整理,牌照信息以各平台官网及监管机构名册为准,条款以各平台最新协议为准,不构成任何财务、法律或投资建议。
01改了什么
就在刚刚,Wise 向香港企业账户用户发出通知:企业账户客户协议的第 12.1(b) 节做了修订,适用于持有人在香港的所有 Wise 企业账户。
继续使用 Wise,即视为接受更新后的条款。
新增内容的大意是:
Wise 账户不是银行账户,也不是储值工具。账户收到资金后,需要在 90 个日历日内提取或者用于后续用途(汇款、换汇都算)。
如果超期未处理,或者把账户当银行、储值工具使用,Wise 可能会强制提取账户内的所有资金——汇款手续费和汇率按其定价页计算。情节严重的,账户可能被暂停或停用。(大意转述,以官方条款原文为准。)
下面是发到邮箱的原始通知:
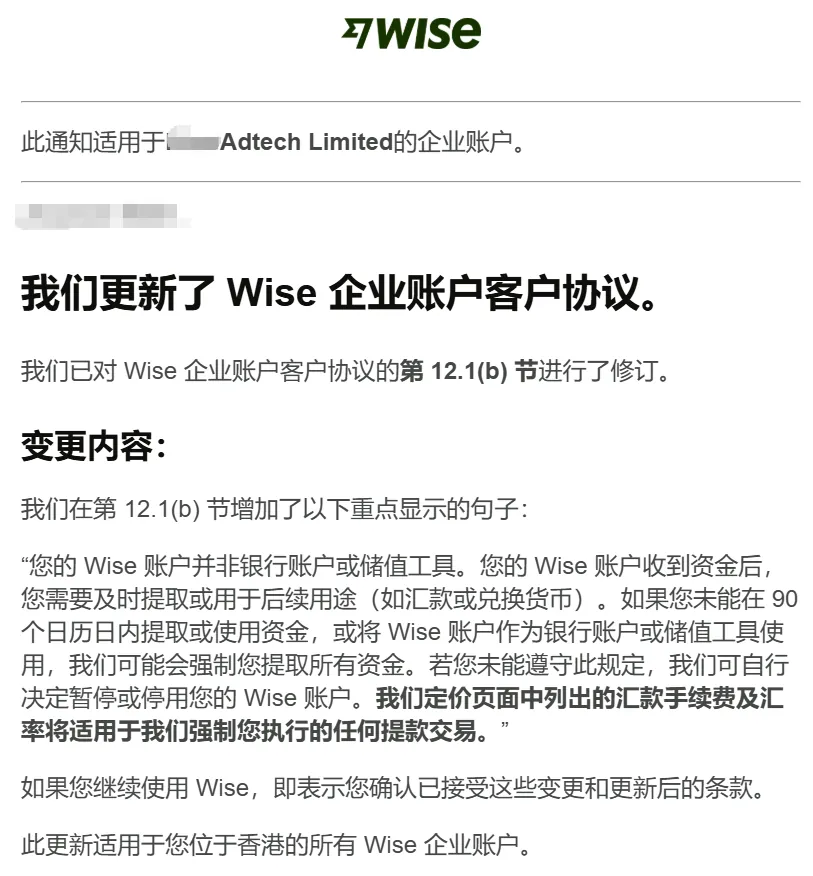
Wise 发出的协议更新通知,适用于香港所有企业账户
一句话概括:Wise 后续只允许钱从它这里过,不允许钱在它这里住。
还有一个容易被误读的地方:账户每月都有进出,只要其中有一笔钱收进来之后 90 天既没提走也没换掉,这部分资金就落在新规覆盖范围内。
我自己的账户就是这种情况——每月有流水,但有一笔余额放了很久没动,正好是新规瞄准的典型画像。
02对 Affiliate 有什么实际影响
先说清楚这次更新为什么值得看, Wise 是很多 Affiliate 都在使用的收款工具。
Wise 可以线上开户,接收各家网盟的美元电汇比较方便,回款到账后换汇、转账也快。
手续费谈不上便宜,但它实实在在解决了很多人的收款问题,尤其是离香港远的圈友,为了开个户特意跑一趟香港,机票住宿加请假,成本比手续费高多了。
这种线上就能搞定的账户,对大多数人来说已经是最优解。
对平时只把 Wise 当资金中转通道的人来说,这次新规影响相对有限;真正需要调整的,是把 Wise 当作主力企业账户,甚至长期存放余额的一批人。
03虚拟+实体银行企业账户,2+2配置
这才是这次条款更新真正提醒我们的事。
线上账户开户快、回款方便,但它的另一面这次也看到了:条款改变,你就要行动。
今天是 90 天规则,明天可能是别的。再加上账户本身的风控审查(source of funds、账户用途核查),把全部身家押在任何一家线上账户上,从业务角度看非常致命。
所以线上账户再好用,也不能作为唯一的企业账户,必须有线下的本土实体银行打底。
我认为比较稳的配置是 2 家实体银行 + 2 家虚拟银行:
实体银行,放利润和留存资金
受存款保障、法律属性最清晰,也是审计和长期经营的根基。开两家是为了互备,银行也会风控,一家账户被审查冻结,另一家还能正常收付。
虚拟银行,做收款和付款通道
一家主力收网盟回款,一家备用兼付广告费和订阅费。同样互为备份,哪家条款突变或者账户被卡,业务不断。
04 一点思考
多个账户各管各的事,任何一方出问题,都影响不到整体业务连续性。
做 Affiliate 本来就是跟不确定性打交道的行当,广告账户我们都知道要备几个,收款账户是一样的道理。
回到这次的 90 天规则,放进这个框架里就很好处理:Wise 继续当收款通道用,它的优势都还在。收到的钱定期转去实体银行,账户里只留周转金。
牌照决定平台性质,有备无患。